
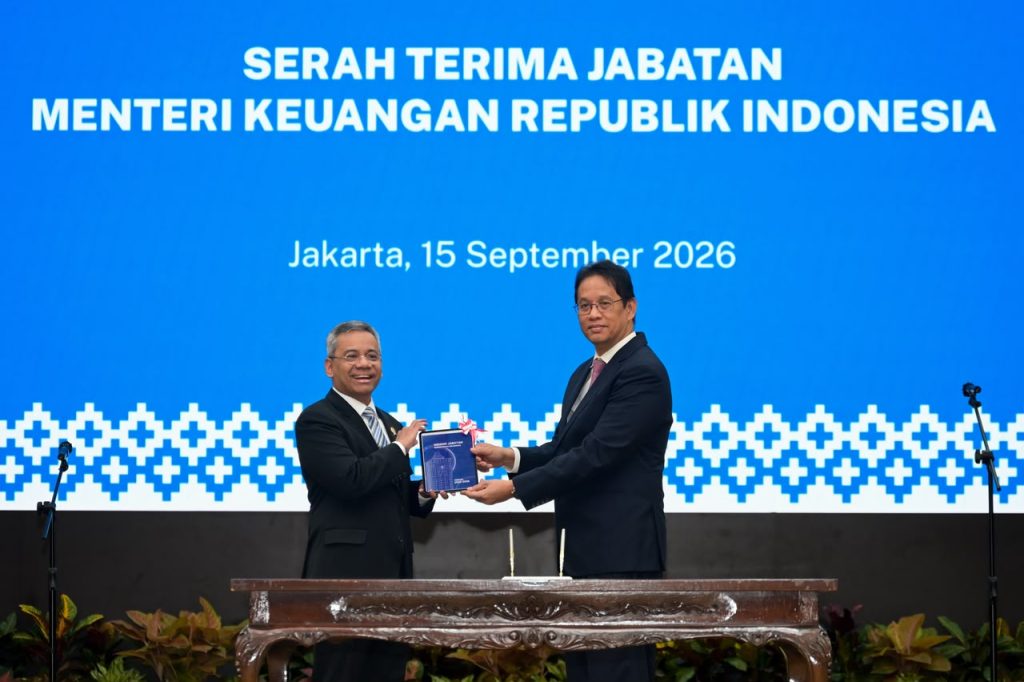
Pergantian Menteri Keuangan (Menkeu) dari Purbaya Yudhi Sadewa kepada Suahasil Nazara datang pada saat Indonesia menghadapi pertanyaan lebih besar daripada “sekadar” siapa yang memegang kendali fiskal.
Di tengah kebutuhan menjaga kepercayaan pasar, membiayai agenda pembangunan yang makin besar, dan menggerakkan investasi untuk transformasi ekonomi, pertanyaan sesungguhnya adalah: apa yang kita harapkan dari sebuah kebijakan fiskal yang kredibel?
Jawaban paling langsung tentu disiplin. Pasar membutuhkan kepastian APBN terjaga, defisit dapat dikelola dan pembiayaan tidak bergerak tak terduga. Bagi Indonesia yang membutuhkan modal besar, kredibilitas seperti ini bukan aksesori. Ia menentukan kepercayaan dan ruang bagi pemerintah bertindak. Tetapi kredibilitas fiskal, betapa pun pentingnya, hanya menjawab sebagian persoalan.
Negara dapat disiplin mengelola uangnya tetapi tetap membiayai investasi yang kurang produktif. Modal dapat masuk dalam jumlah besar tanpa membangun cukup kemampuan teknologi. Pertumbuhan dapat meningkat tanpa menghasilkan pekerjaan lebih baik. Bahkan investasi hijau dapat menurunkan emisi, sambil meninggalkan biaya sosial.
Karena itu, kredibilitas fiskal perlu dilengkapi dengan sesuatu yang dapat disebut sebagai kredibilitas pembangunan: kemampuan untuk menunjukkan, secara meyakinkan dan dapat diverifikasi. Bahwa, uang publik dan modal yang berhasil dimobilisasi dapat menghasilkan perubahan ekonomi produktif dan berkelanjutan.
Pergantian dari Purbaya kepada Suahasil memberikan momentum untuk mengajukan standar tersebut. Bukan karena keduanya mewakili dua paradigma yang bertentangan. Namun setiap pergantian kepemimpinan membuka kesempatan untuk bertanya bukan hanya bagaimana kebijakan dilanjutkan, tetapi juga apa yang perlu diperbaiki.
Salah satu ciri menonjol pada periode Purbaya adalah, upaya membuat kebijakan fiskal bekerja lebih aktif menggerakkan ekonomi. Penempatan Rp200 triliun dana pemerintah pada lima bank merupakan contoh paling terlihat. Pesannya jelas: ruang fiskal tidak cukup hanya dijaga, tetapi juga perlu bekerja.
Masalahnya, ketika uang mulai bergerak, pertanyaan berikutnya menjadi jauh lebih penting: apa yang sebenarnya tercipta?
Pertanyaan ini relevan jauh melampaui kebijakan likuiditas. Indonesia sedang mendorong hilirisasi, transformasi energi, peningkatan produktivitas, serta mobilisasi pembiayaan melalui APBN, Danantara dan sektor keuangan. Semua agenda itu bertumpu keyakinan bahwa lebih banyak modal akan memperbesar kapasitas ekonomi tumbuh. Tetapi, jumlah modal tidak otomatis menunjukkan kualitas pembangunan.
Investasi dapat menghasilkan pabrik, tetapi sedikit transfer teknologi. Kawasan industri dapat berkembang cepat sementara hubungan ekonomi dengan masyarakat dan perusahaan lokal tetap terbatas. Karena itu, istilah “investasi berkualitas” harus berarti lebih dari besar investasi yang direalisasikan.
Kita juga perlu mengetahui seberapa banyak pekerja memperoleh keterampilan lebih tinggi? Sejauh mana perusahaan domestik masuk ke bagian rantai produksi? Dan bagaimana manfaat dibandingkan dengan biaya lingkungan dan sosial?
Pertanyaannya bukan apakah hilirisasi bermanfaat, karena manfaat ekonominya nyata. Pertanyaannya adalah, seberapa dalam manfaat tersebut tertanam dan bagaimana keuntungan maupun risikonya dibagikan. Cara berpikir yang sama, makin relevan bagi keuangan berkelanjutan.
Indonesia telah membangun arsitektur cukup jauh: Green Sukuk, SDG Bond, Blue Bond, Taksonomi Keuangan Berkelanjutan dan berbagai instrumen pembiayaan hijau. Capaian ini penting. Tetapi kematangan sistem keuangan berkelanjutan pada akhirnya tidak ditentukan seberapa banyak label dan instrumennya. Ia ditentukan apakah instrumen mengubah keputusan.
Apakah pembiayaan hijau membuat proyek yang sebelumnya sulit diwujudkan menjadi mungkin? Apakah ia mendorong penggunaan teknologi lebih bersih? Apakah persyaratan pembiayaan mengubah perilaku perusahaan? Atau ia hanya memberikan label hijau kepada investasi yang memang sudah akan dilakukan?
Dalam bahasa pembiayaan pembangunan, pertanyaan ini menyangkut additionality. Dalam bahasa lebih sederhana: apa yang berubah karena pembiayaan itu ada?
Setelah modal dialokasikan, apa yang terjadi terhadap produktivitas, kualitas pekerjaan, pendapatan, dan kemampuan industri nasional? Apakah perusahaan lokal mendapatkan kemampuan baru? Dan kemudian muncul pertanyaan lebih sulit: siapa memperoleh manfaat terbesar dan siapa menanggung risikonya?
Indonesia membutuhkan rantai bukti pembangunan lebih lengkap: dari komitmen menuju keputusan, dari keputusan menuju alokasi modal, dari modal menuju implementasi, dari implementasi menuju outcome, dan dari outcome kembali menuju keputusan berikutnya.
Rantai tersebut perlu berlaku tidak hanya bagi APBN, tetapi juga bagi insentif fiskal, penjaminan pemerintah, pembiayaan berkelanjutan, dan berbagai bentuk kemitraan. Di sinilah kredibilitas pembangunan melengkapi kredibilitas fiskal.
Kredibilitas fiskal memastikan negara tidak menjanjikan lebih banyak daripada yang mampu dibiayainya. Kredibilitas pembangunan memastikan bahwa ketika negara membelanjakan uang, memberikan insentif, menanggung risiko, atau membantu menggerakkan modal, ia mampu menunjukkan perubahan yang dihasilkan.
Keduanya tidak dapat saling menggantikan. Disiplin fiskal tanpa kualitas penggunaan modal dapat menghasilkan neraca sehat, tetapi transformasi ekonomi dangkal. Sebaliknya, ambisi pembangunan tanpa fondasi fiskal sehat dapat menghasilkan proyek menarik tetapi menjadi beban masa depan.
Kementerian Keuangan (Kemenkeu) tentu tidak menentukan sendiri seluruh outcome pembangunan. Tetapi ia memiliki pengaruh besar melalui anggaran, pajak, subsidi dan dukungan fiskal. Di titik inilah gagasan ini menjadi praktis.
Proyek yang menerima insentif fiskal tidak cukup dinilai hanya dari jumlah investasi terealisasi. Evaluasinya perlu melihat kemampuan produktif yang dibangun. Investasi strategis yang mendapat dukungan negara perlu mempunyai indikator terkait produktivitas, pekerjaan, pemasok lokal, dan transfer kemampuan. Instrumen berkelanjutan juga perlu bergerak dari sekadar melaporkan penggunaan dana menuju pengukuran outcome. Yang lebih penting, hasil evaluasi harus mempunyai konsekuensi.
Jika sebuah skema efektif, dukungannya dapat diperbesar. Jika insentif menghasilkan investasi tetapi tidak memperdalam kemampuan domestik, desainnya perlu diubah. Jika risiko sosial atau lingkungan jauh lebih besar daripada perkiraan, pembiayaan berikutnya harus mencerminkan pelajaran tersebut.
Tanpa mekanisme seperti itu, reporting hanya menjadi arsip. Dengan mekanisme seperti itu, reporting menjadi pembelajaran.
Di situlah pergantian dari Purbaya kepada Suahasil memperoleh makna lebih luas daripada pergantian nama di pucuk Kementerian Keuangan. Bukan sebagai perpindahan dari satu paradigma ke paradigma lain, tetapi sebagai momentum untuk menaikkan standar dalam menilai kebijakan fiskal.
APBN memang harus kredibel. Pasar perlu mempercayainya. Investor membutuhkan konsistensi. Disiplin fiskal perlu dijaga. Tetapi masyarakat berhak meminta bukti yang lain.
Bukti bahwa modal mengubah keputusan. Bahwa keputusan membangun kemampuan produktif. Bahwa kemampuan itu meningkatkan kehidupan manusia. Bahwa manfaat transformasi tidak berhenti pada angka investasi, ekspor, atau pertumbuhan. Dan bahwa ketika manfaat dan risiko tidak terbagi dengan baik, sistem mampu belajar dan memperbaikinya.
Kredibilitas fiskal menunjukkan bahwa Indonesia mampu menjaga uangnya. Kredibilitas pembangunan menunjukkan bahwa Indonesia mampu mengubah uang tersebut menjadi kemampuan, kesempatan dan kesejahteraan.
Pada akhirnya, pertanyaan terpenting bukan hanya apakah kita mampu menggerakkan lebih banyak modal. Pertanyaannya adalah: setelah seluruh modal itu bergerak, Indonesia seperti apa yang diwujudkannya?
________________________
Artikel ini pertama kali tayang di Investor.id dengan judul “Dari Kredibilitas Fiskal ke Kredibilitas Pembangunan”.
Penulis: Setyo Budiantoro (Senior Adviser The Prakarsa/SDGs-ESG Expert Indonesia ESG Professional Association (IEPA)/MIT Sloan IDEAS Fellow)