
Oleh: Setyo Budiantoro
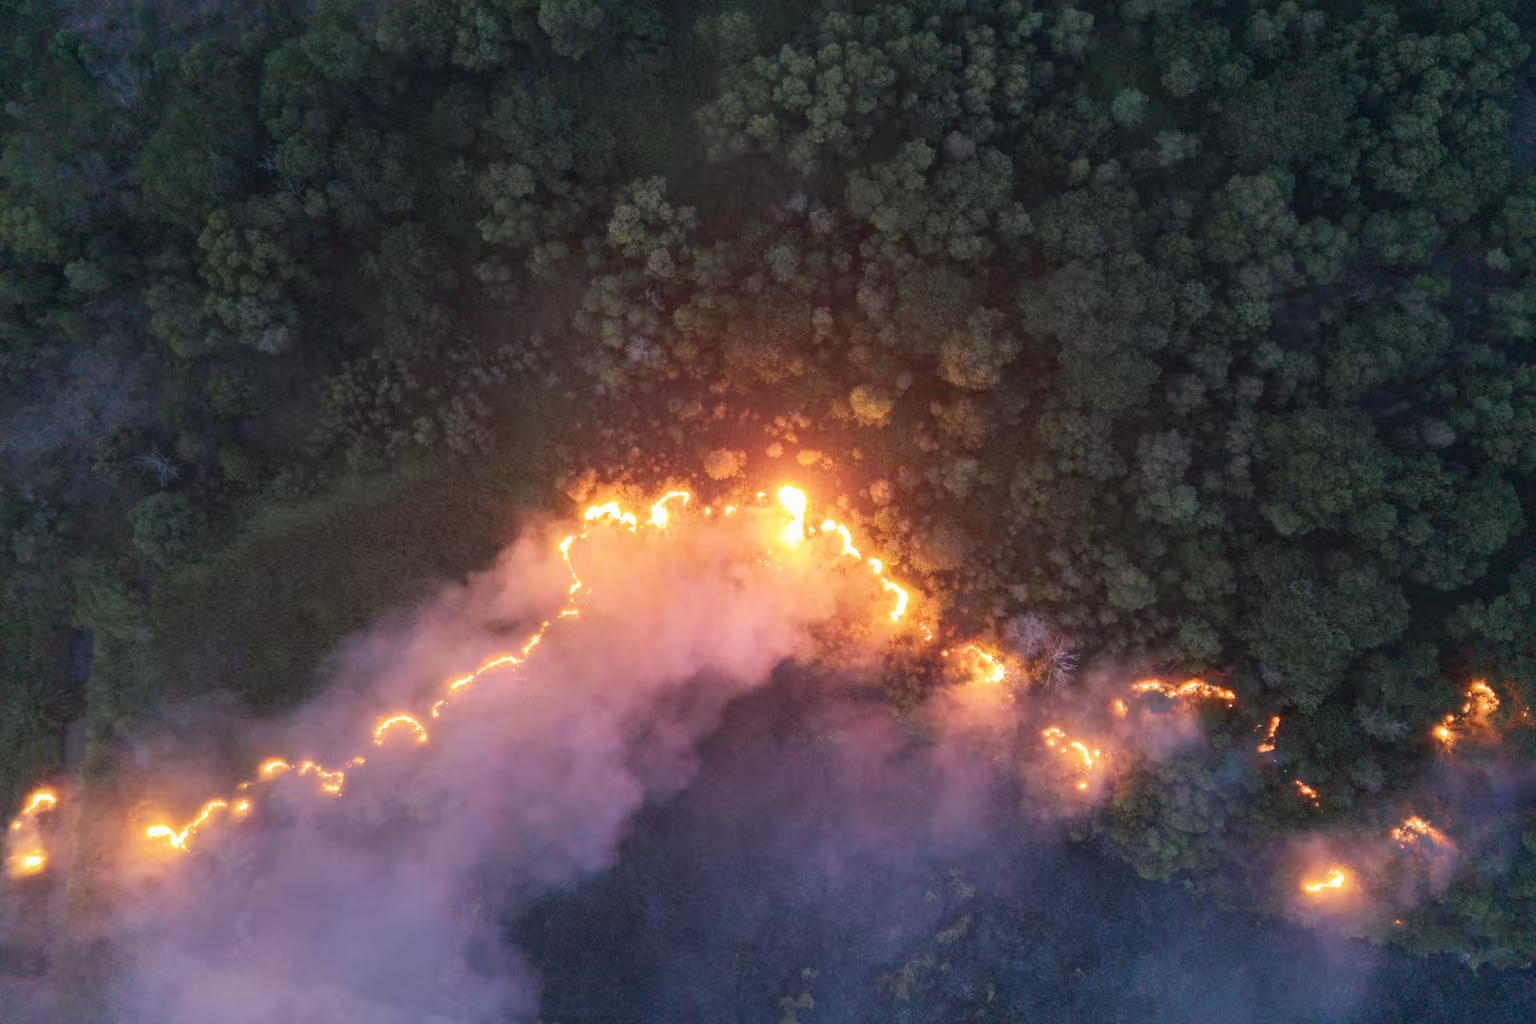
PRESIDEN Prabowo Subianto menggunakan istilah yang tidak biasa ketika membicarakan kebakaran hutan dan lahan: “terorisme ekologi.” Pemerintah diminta mendalami kemungkinan memperkuat sanksi terhadap pelaku pembakaran hutan dan lahan, termasuk kemungkinan menggunakan kategori tersebut. Pada saat yang sama, penindakan terhadap korporasi yang terbukti terlibat juga didorong melalui pencabutan izin dan penyelidikan pidana. Apakah “terorisme ekologi” merupakan konstruksi hukum yang tepat tentu membutuhkan pembahasan tersendiri.
Namun, istilah itu membuka pertanyaan lain yang mungkin lebih mendasar: Jika kerusakan ekologis dianggap sedemikian serius, mengapa kita hanya mengikuti pelakunya dan tidak sekaligus mengikuti uang yang memungkinkan kerusakan itu terjadi? Kebakaran hutan, deforestasi, pencemaran, atau kerusakan ekosistem dalam skala besar tidak selalu berdiri sebagai peristiwa lingkungan semata.
Di belakang banyak kegiatan ekonomi berskala besar terdapat keputusan mengenai investasi, kredit, modal kerja, asuransi, dan rantai pasok. Tentu tidak berarti setiap lembaga keuangan yang pernah membiayai perusahaan yang kemudian melakukan pelanggaran otomatis bertanggung jawab atas kerusakan tersebut. Hubungan sebab-akibat dan tanggung jawab hukum tetap harus dibuktikan secara hati-hati.
Namun, ada pertanyaan lain yang tidak kalah penting: apa arti kerusakan lingkungan tersebut bagi risiko lembaga keuangan itu sendiri? Perusahaan yang menghadapi pencabutan izin, penghentian operasi, kewajiban pemulihan lingkungan, litigasi, kehilangan pasar, atau tekanan reputasi dapat mengalami perubahan material pada arus kas dan kemampuan memenuhi kewajibannya.
Pada titik itu, persoalan lingkungan dapat bermigrasi menjadi risiko finansial. Bagi bank, dampaknya terutama dapat muncul melalui peningkatan risiko kredit, dan dalam kondisi tertentu melalui risiko hukum, kepatuhan dan reputasi. Bagi investor, ia dapat memengaruhi valuasi dan risiko pasar. Karena itu, hubungan antara keuangan dan lingkungan bekerja dua arah. Keputusan pembiayaan dapat memengaruhi lingkungan, tetapi perubahan lingkungan dan perilaku perusahaan juga dapat kembali memengaruhi kualitas aset dan risiko lembaga keuangan.
Seberapa jauh lembaga keuangan mengetahui risiko lingkungan dari kegiatan yang mereka biayai? Ketika muncul bukti baru mengenai kerusakan lingkungan, apakah informasi tersebut mengubah penilaian terhadap arus kas, kualitas aset, agunan, atau profil risiko perusahaan? Dan ketika dampaknya material, apakah perubahan itu terlihat dalam pricing, limit pembiayaan, covenant, monitoring, refinancing, atau keputusan untuk tidak melanjutkan pembiayaan?
Pertanyaan tersebut bukan sesuatu yang asing dalam arsitektur keuangan berkelanjutan Indonesia. Penjelasan POJK 51/2017 sejak awal menyatakan bahwa pembangunan ekonomi memerlukan dukungan sistem keuangan yang dapat mencegah praktik pendanaan atau investasi pada kegiatan yang menggunakan sumber daya secara berlebihan dan mengakibatkan kerusakan lingkungan.
Regulasi tersebut juga menempatkan pengelolaan risiko sosial dan lingkungan sebagai bagian dari prinsip keuangan berkelanjutan. Dalam beberapa tahun terakhir, setidaknya untuk climate-related financial risk, regulator juga bergerak menuju integrasi yang lebih sistematis antara isu keberlanjutan, tata kelola, strategi, manajemen risiko, dan ketahanan bank. Premis dasarnya semakin jelas: risiko yang berasal dari persoalan lingkungan dapat menjadi relevan bagi kualitas aset, profitabilitas, dan permodalan lembaga keuangan.
Namun, percakapan kita tentang sustainable finance masih sering bergerak ke sisi yang lebih mudah terlihat. Kita menghitung green financing, menyusun taksonomi, mengembangkan instrumen tematik, memperbaiki sustainability report, membangun kerangka ESG, dan memperkuat disclosure. Semua itu diperlukan. Namun, pertanyaan yang lebih sulit berada satu langkah setelahnya: apakah seluruh informasi tersebut benar-benar mengubah cara risiko dinilai dan modal dialokasikan?
Bayangkan perusahaan memiliki sustainability report yang baik dan menjalankan sejumlah kegiatan yang memenuhi klasifikasi berkelanjutan. Namun, pada saat yang sama, muncul bukti material mengenai praktik lingkungan yang serius dalam operasi atau rantai pasoknya.
Apa yang terjadi pada keputusan bank? Apakah risiko tersebut masuk kembali ke credit assessment? Apakah kredit tetap diperpanjang dengan harga dan persyaratan yang sama? Apakah covenant diperketat atau exposure limit ditinjau ulang? Atau informasi tersebut berhenti sebagai bagian dari disclosure tanpa pernah menyentuh keputusan risiko dan keputusan modal?
Pada titik itulah kualitas keuangan berkelanjutan sebenarnya dapat diuji. Pertanyaannya bukan apakah bank harus bertindak sebagai pengadilan lingkungan, atau setiap kontroversi harus otomatis berakhir dengan penghentian pembiayaan. Pertanyaannya lebih sederhana: ketika terdapat bukti yang kredibel bahwa risiko lingkungan telah menjadi material, apakah sistem manajemen risiko mampu mengenalinya dan mengubah keputusan?
Jika suatu persoalan lingkungan dapat menyebabkan gangguan operasi, kehilangan izin, kewajiban pemulihan, litigasi, atau kehilangan pasar, maka persoalan tersebut tidak lagi hanya relevan bagi fungsi sustainability. Ia juga relevan bagi fungsi risk management. Pada 2026, OJK juga telah mengonsultasikan perubahan terhadap POJK 51/2017 dengan penguatan pada tata kelola, strategi, manajemen risiko, serta metrik dan target keberlanjutan.
Namun, penguatan disclosure hanya akan menghasilkan perubahan apabila terdapat garis bukti yang jelas dari informasi menuju keputusan. Risiko lingkungan harus dapat diterjemahkan menjadi penilaian materialitas, masuk ke risk assessment, terlihat dalam keputusan, dan akhirnya tercermin dalam alokasi modal. Dengan kata lain, rantainya bukan sekadar disclosure, melainkan evidence, materiality, risk assessment, decision, capital allocation, dan outcome. Selama ini kita banyak bertanya: ke mana pembiayaan hijau harus ditingkatkan?
Pertanyaan pasangannya perlu mendapat perhatian yang sama: pada kegiatan apa risiko telah meningkat sedemikian rupa sehingga modal perlu dibuat lebih mahal, dibatasi, diberi persyaratan lebih ketat, atau dalam kondisi tertentu dihentikan? Jawabannya tentu tidak sederhana. Tidak semua kontroversi lingkungan mempunyai materialitas yang sama. Kualitas bukti, kemampuan remediasi, dan konsekuensi finansialnya tetap harus dinilai secara hati-hati.
Namun, justru itulah fungsi manajemen risiko. Karena itu, perdebatan mengenai “terorisme ekologi”, terlepas dari bagaimana konstruksi hukumnya nanti berkembang, menghadirkan paradoks yang menarik. Negara dapat memperkuat hukuman setelah kerusakan terjadi, tetapi sistem keuangan berada pada posisi yang berbeda. Ia hadir ketika proposal pembiayaan masih berada di meja kredit, ketika investasi sedang dinilai, dan ketika refinancing masih sedang dipertimbangkan.
Hukum bekerja ketika pelanggaran perlu ditindak. Keuangan mempunyai kesempatan untuk bekerja lebih awal, ketika keputusan mengenai akses terhadap modal masih dapat berubah. Jika kerusakan ekologis mulai diperlakukan sebagai persoalan yang sangat serius oleh negara, maka standar terhadap keuangan berkelanjutan juga semestinya meningkat. Bukan berapa banyak halaman sustainability report yang diterbitkan atau berapa banyak kegiatan yang mendapatkan label hijau.
Namun, apakah ketika bukti menunjukkan risiko yang material, penilaian risiko, keputusan, dan modal benar-benar berubah. Pada akhirnya mungkin di situlah batas paling sederhana antara keuangan berkelanjutan sebagai label dan sebagai institusi pembangunan: bukan hanya membiayai yang hijau, tetapi juga mengenali ketika kerusakan lingkungan telah menjadi risiko finansial dan mampu mengubah keputusan modal sebelum risiko tersebut berubah menjadi bencana.
____________
Artikel ini pertama kali dimuat di kompas.com
Setyo Budiantoro adalah Sustainable Development Expert di The Prakarsa, Fellow IDEAS–UID MIT Sloan School of Management, SDGs–ESG Expert di Indonesian ESG Professional Association (IEPA), dan anggota Advisory Committee Fair Finance Asia. Pengajar program pascasarjana Keuangan Berkelanjutan dan Pembangunan Universitas Udayana. Penilai program SDGs, ESG, CSV, dan CSR, serta perancang strategi pembelajaran dan pelatih dalam penulisan laporan, kebijakan, policy brief, dan strategi keberlanjutan. Aktif berbagi pemikiran dan pengalaman di kementerian/pemerintah daerah, OJK, Bursa Efek Indonesia, perusahaan, organisasi filantropi, CSO, perguruan tinggi, dan lembaga internasional.